Jackie Cardoso Sodero Toledo
Professor Universitário, Pós-graduado em Direito
Mestre em Gestão e Desenvolvimento.
Sócio Proprietário ST Advogados Associados
1. RESUMO
O Brasil atravessa, em 2026, o pico histórico de uma trajetória de endividamento e inadimplência iniciada em 2019. Os dados consolidados neste artigo são extraídos de boletins do SPC Brasil, da pesquisa Peic/CNC (sistematizada pelo DIEESE) e do Panorama do Comércio (CNDL/FCDL/CDL/SPC Brasil), mostram um quadro de deterioração persistente da capacidade de pagamento de famílias e empresas, associado a juros elevados, alto comprometimento de renda e crescimento da reincidência de dívidas no meio empresarial.
Para empresas, grupos familiares e organizações do terceiro setor, esse cenário produz efeitos jurídicos concretos: aumento do risco de inadimplemento contratual de contrapartes, maior necessidade de garantias e covenants em operações de crédito, oportunidades de renegociação sob o novo marco do Desenrola Brasil (MP nº 1.355/2026), e exigência de governança mais rigorosa na concessão de crédito, cobrança e gestão de caixa.
Principais números (destaques)
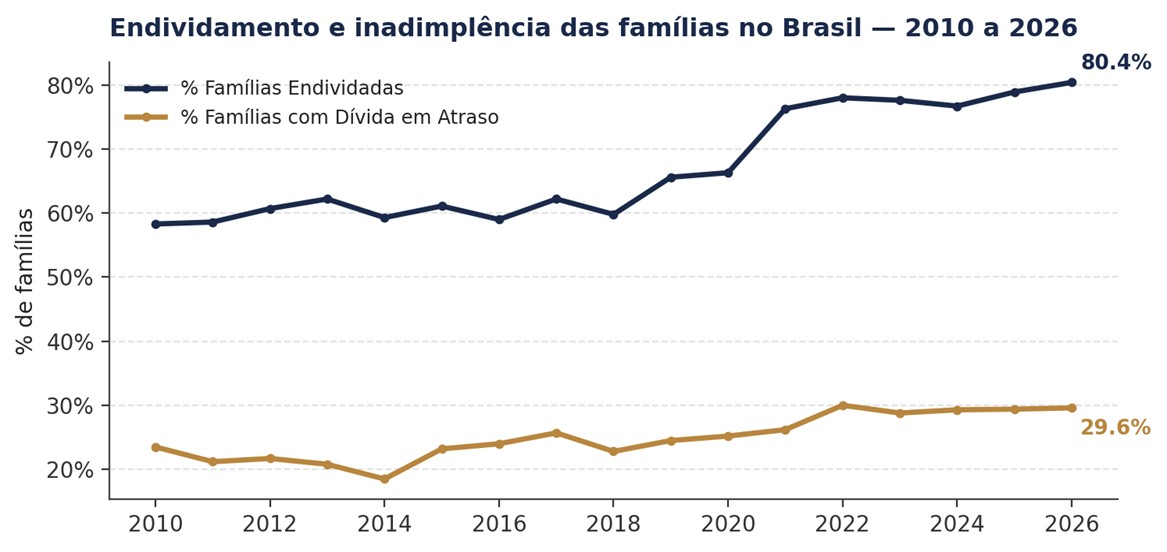
- 80,4% das famílias brasileiras estavam endividadas em março de 2026 — maior patamar da série histórica iniciada em 2010 (Peic/CNC).
- 29,6% das famílias tinham dívidas em atraso em 2026, ante 23,5% em 2010.
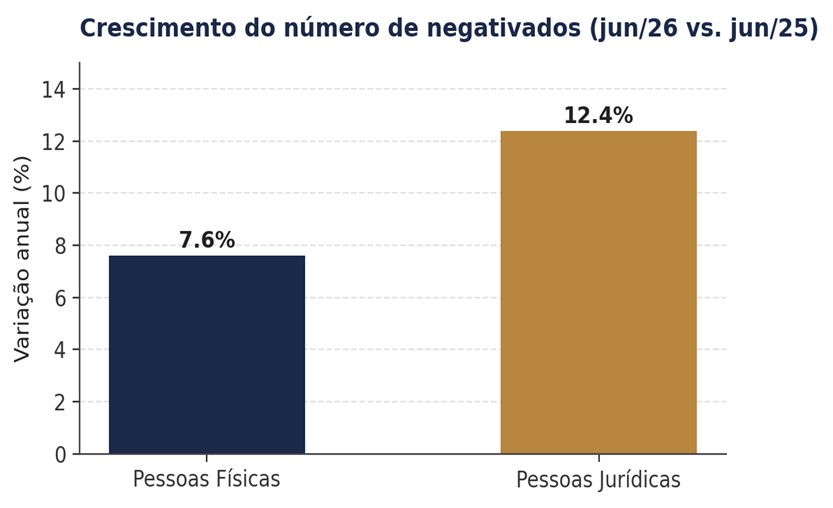
- 74,8 milhões de brasileiros (pessoas físicas) estavam negativados em junho de 2026, com crescimento de 7,6% em 12 meses.
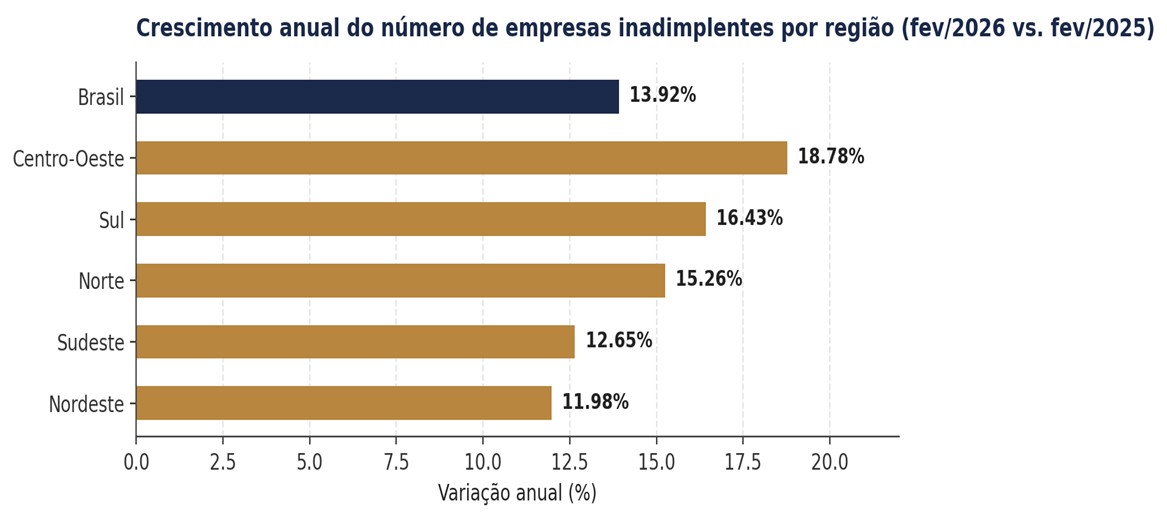
- O número de empresas inadimplentes cresceu 13,92% em 12 meses (fev/2026); o de negativações de pessoas jurídicas cresceu 13,3% até junho/2026.
- 66,81% das negativações de pessoas jurídicas em junho/2026 foram de empresas reincidentes — que já haviam sido negativadas nos 12 meses anteriores.
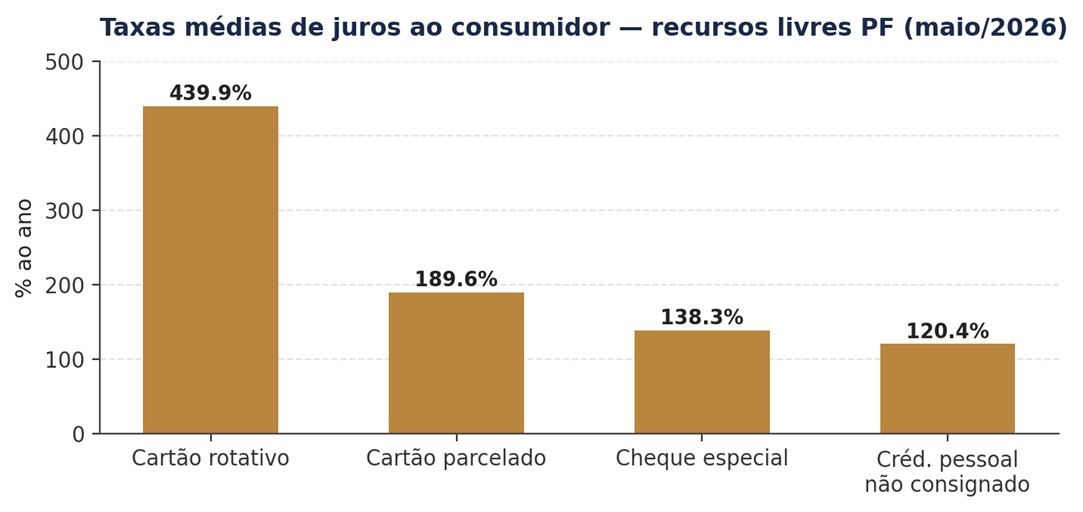
- A taxa média de juros do cartão de crédito rotativo atingiu 439,9% ao ano (maio/2026); o crédito para pessoa jurídica saiu de 15,2% a.a. (2021) para 25,2% a.a. (2026).
- O comprometimento da renda familiar com o serviço da dívida junto ao Sistema Financeiro Nacional passou de 23,1% (2019) para 29,7% (mar/2026).
- 341 empresas estavam em recuperação judicial no Brasil em junho de 2026 (recorde de 6.513 em maio), alta de 6,2% em 12 meses — com a incidência entre microempresas praticamente triplicando desde 2023 (Monitor RGF-Bizdoc, 5/8/2026).
2. Introdução e Escopo
Este artigo consolida, sob a ótica jurídico-estratégica, os principais indicadores de endividamento e inadimplência de pessoas físicas e jurídicas no Brasil, divulgados entre fevereiro e julho de 2026 por fontes de mercado consolidadas: SPC Brasil (Analytics), Confederação Nacional do Comércio/Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), sistematizada pelo DIEESE, e o Panorama do Comércio (CNDL, FCDL, CDL, CDL Jovem e SPC Brasil).
O objetivo não é meramente estatístico: trata-se de oferecer um panorama atual sobre as empresas de diversos portes, grupos familiares organizados em holdings ou estruturas patrimoniais, e entidades do terceiro setor, uma leitura aplicada dos dados, com foco nas consequências para gestão de risco de crédito, negociação e redação contratual, cobrança e recuperação de ativos, e planejamento sucessório e patrimonial em cenário de juros elevados.
3. Endividamento e Inadimplência das Famílias (Pessoas Físicas)
A pesquisa Peic, realizada pela CNC e sistematizada pelo DIEESE (Síntese Especial nº 23, de 15/05/2026), evidencia uma ruptura estrutural a partir de 2019: depois de quase uma década de estabilidade (2010–2018, média de 60,7% de famílias endividadas), o indicador saltou 20 pontos percentuais em pouco mais de seis anos, atingindo 80,4% em março de 2026.
3.1. Composição da dívida e custo do crédito
O cartão de crédito é a modalidade de endividamento mais utilizada pelas famílias (84,9% em 2026, ante 78,4% em 2019, alta de 6,6 pontos percentuais). Chama atenção o crescimento do crédito pessoal não consignado (+4,3 p.p.) e dos carnês (+2,0 p.p.), linhas tipicamente associadas ao financiamento do consumo corrente, e não à formação de patrimônio.
| Tipo de dívida | 2019 | 2026 | Variação (p.p.) |
| Cartão de crédito | 78,4% | 84,9% | +6,6 |
| Carnês | 14,0% | 16,0% | +2,0 |
| Crédito pessoal | 8,4% | 12,6% | +4,3 |
| Financiamento de casa | 8,6% | 9,7% | +1,1 |
| Financiamento de carro | 9,7% | 9,1% | -0,6 |
| Crédito consignado | 5,5% | 6,6% | +1,1 |
| Cheque especial | 5,7% | 3,6% | -2,1 |
Tabela 1 — Percentual de famílias endividadas, por tipo de dívida. Fonte: CNC/Peic; elaboração DIEESE.
O custo desse endividamento é elevado e, na ponta, superior à própria Selic: a taxa média de juros ao consumidor em operações de recursos livres atingiu 62,8% ao ano em maio de 2026, com o rotativo do cartão de crédito chegando a 439,9% a.a. — a modalidade mais cara do mercado, exatamente aquela em que a população mais se endividou no período recente.
3.2. Comprometimento de renda e efeito sobre o consumo
O comprometimento da renda familiar com o serviço da dívida (juros + principal) junto ao Sistema Financeiro Nacional avançou de 23,1% (2019) para 29,7% (março/2026). Em termos absolutos, entre o trimestre nov/dez/jan de 2020 (pré-pandemia) e o mesmo trimestre de 2026, o rendimento médio real dos ocupados cresceu 12,0%, mas a renda disponível após o pagamento de dívidas cresceu apenas 3,0% — um ritmo quatro vezes inferior, que evidencia a erosão real da capacidade de consumo e de honra de compromissos contratuais.
Segundo o Serasa (citado na Síntese DIEESE), há hoje 82,8 milhões de pessoas inadimplentes no país (51% da população adulta), com dívida média de R$ 6.728,51 e 4,1 dívidas distintas por inadimplente. Já o indicador de negativados do SPC Brasil/CNDL aponta 74,8 milhões de negativados em junho de 2026, com alta de 7,6% em 12 meses no segmento de pessoas físicas, ritmo de crescimento elevado, mas em desaceleração frente aos meses anteriores.
4. Inadimplência, Reincidência e Recuperação de Crédito das Empresas
O quadro entre pessoas jurídicas segue trajetória semelhante à das famílias, com agravante: o crescimento da inadimplência empresarial (13,3% em 12 meses até jun/2026) supera o das pessoas físicas (7,6%) no mesmo período.
4.1. Inadimplência PJ por região e setor (fev/2026)
O Indicador de Inadimplência de Pessoas Jurídicas do SPC Brasil aponta crescimento de 13,92% no número de empresas inadimplentes em 12 meses até fevereiro de 2026, concentrado no aumento de dívidas com tempo de atraso mais longo (4 a 5 anos: +38,84%), sinal de cronificação do problema, não de eventos pontuais de caixa. Regionalmente, o Centro-Oeste liderou a alta (18,78%), seguido por Sul, Norte, Sudeste e Nordeste.
Por setor do devedor, Agricultura apresentou o maior crescimento relativo de inadimplência (15,04%), seguida por Serviços (8,20%), Indústria (7,41%) e Comércio (5,83%) — ainda que, em participação no total, Serviços (39,00%) e Comércio (31,13%) concentrem a maior parte das empresas devedoras. Cada empresa negativada devia, em média, R$ 6.980,65 e respondia, em média, a 1,77 credores distintos.
4.2. Reincidência: o problema não é pontual
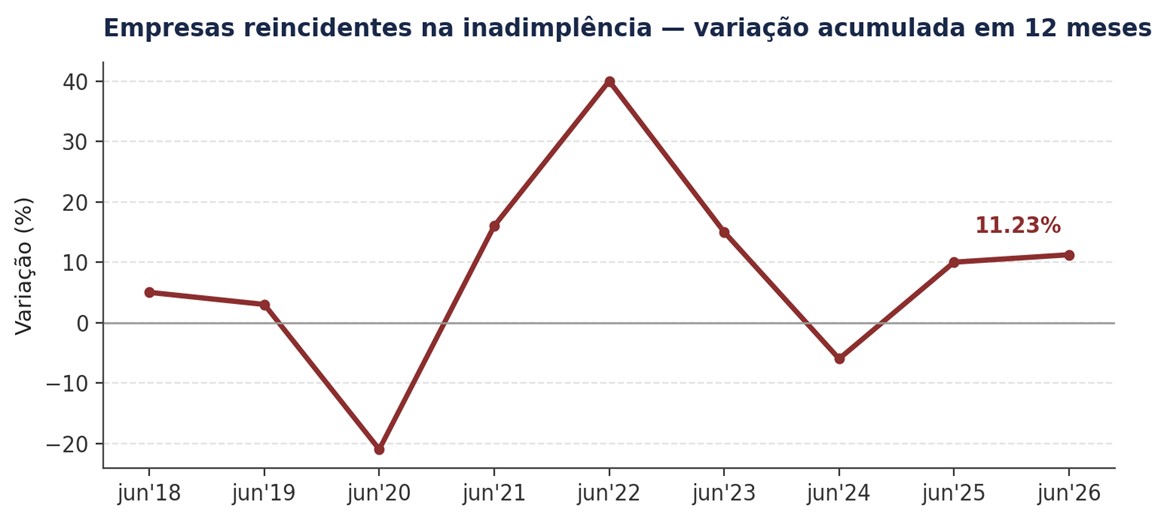
O dado mais relevante para a gestão de risco de crédito entre empresas é o Indicador de Reincidência na Inadimplência do SPC Brasil: em junho de 2026, 66,81% de todas as negativações de pessoas jurídicas foram de empresas reincidentes, isto é, que já haviam constado no cadastro de inadimplentes nos 12 meses anteriores, tendo ou não quitado a dívida anterior. O número de empresas reincidentes cresceu 11,23% em 12 meses.
Entre as empresas reincidentes, o tempo médio entre o vencimento de uma dívida negativada e o vencimento da dívida seguinte é de apenas 43,5 dias (1,4 mês). Do ponto de vista de gestão de risco, esse dado é crucial: para fins de concessão de crédito, garantias e definição de prazos de cobrança, uma contraparte pessoa jurídica que regularizou uma pendência recentemente tem probabilidade elevada de nova inadimplência em curtíssimo prazo, o que recomenda cláusulas de monitoramento contínuo (e não apenas checagem pontual no momento da contratação).
4.3. Recuperação de crédito PJ: sinais de melhora concentrados no curto prazo
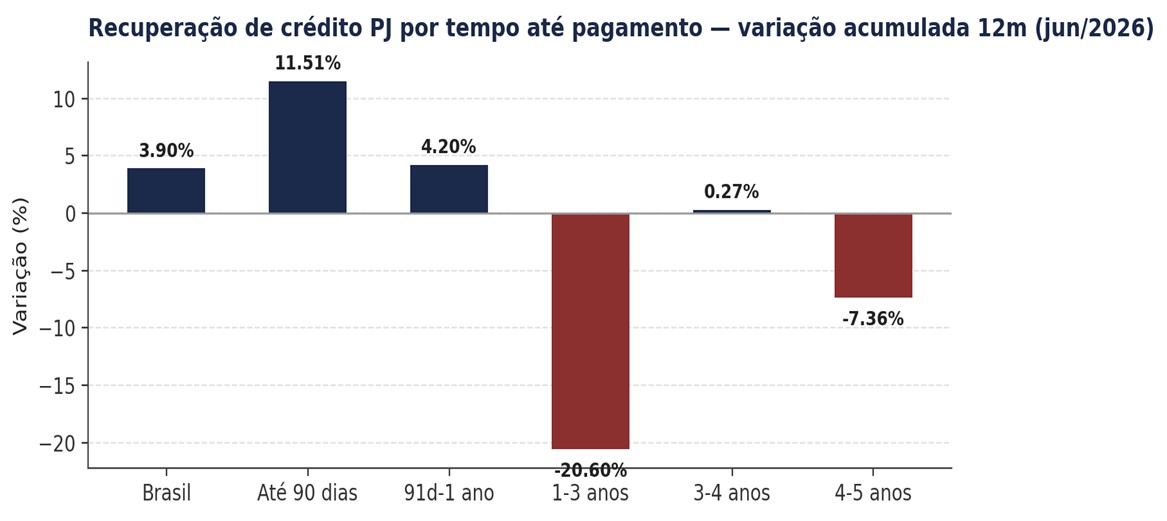
Em contrapartida, o Indicador de Recuperação de Crédito de Pessoas Jurídicas mostra crescimento de 3,90% no número de empresas que conseguiram sair das listas de negativados nos 12 meses até junho/2026. Esse crescimento, contudo, concentrou-se nas dívidas de resolução mais rápida (pagamento em até 90 dias: +11,51%), enquanto a recuperação de dívidas mais antigas (1 a 3 anos: -20,60%; 4 a 5 anos: -7,36%) recuou — evidência de que o estoque de passivos antigos das empresas está mais difícil de equacionar.
Em junho de 2026, cada empresa recuperada pagou, em média, R$ 4.367,22 no total das dívidas quitadas, e 34,98% delas pagaram até R$ 500, sugerindo que a recuperação recente se concentra em passivos de menor valor, e não necessariamente em uma melhora estrutural da capacidade de honrar dívidas relevantes.
5. Nota Técnica Essencial: Recuperação de Crédito × Recuperação Judicial
Essa distinção é relevante porque os dois fenômenos, embora relacionados, operam em lógicas jurídicas distintas:
- Recuperação de crédito (dado SPC Brasil): fenômeno extrajudicial e informacional, reflete pagamento voluntário ou negociado de dívidas já inadimplidas, resultando na baixa do nome/CNPJ dos cadastros restritivos (SPC/Serasa). Não pressupõe qualquer procedimento perante o Poder Judiciário.
- Recuperação judicial (Lei nº 11.101/2005): procedimento judicial, com deferimento de processamento, apresentação de plano aos credores, assembleia geral de credores e homologação judicial, destinado a viabilizar a superação de crise econômico-financeira e a preservação da empresa, sua função social e o estímulo à atividade econômica (art. 47).
A leitura combinada dos indicadores de inadimplência (13,92% de crescimento anual) e de reincidência (66,81% das negativações PJ) já constituía, na versão anterior deste artigo, um forte indício indireto de pressão crescente sobre a saúde financeira das empresas brasileiras. Os dados de recuperação judicial efetivamente apurados em 2026, apresentados a seguir, confirmam essa leitura.
6. Recuperação Judicial em 2026: Dados Efetivos
Levantamento do Monitor RGF-Bizdoc, divulgado em 5 de agosto de 2026, confirma que o número de empresas em recuperação judicial no Brasil permaneceu em patamar recorde ao longo do 1º semestre de 2026, ainda que com sinais iniciais de desaceleração do ritmo de crescimento.
6.1. Estoque em patamar recorde, com primeiro sinal de estabilização
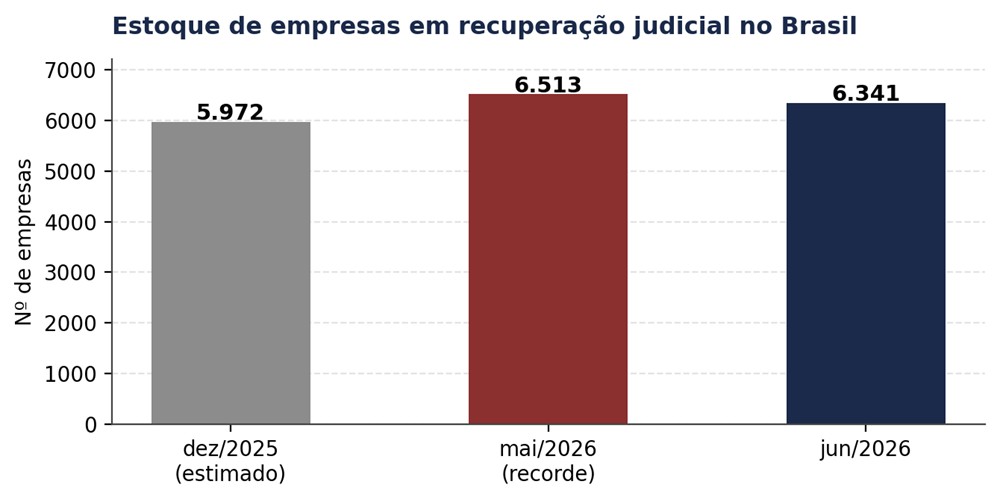
Junho de 2026 encerrou com 6.341 empresas em recuperação judicial no país, alta de 6,2% em relação ao final de 2025, ritmo inferior ao observado no 1º semestre de 2025, quando o crescimento havia sido de 7,3%. O semestre teve, porém, duas fases distintas: o estoque avançou até maio de 2026, quando atingiu o recorde histórico de 6.513 empresas, recuando em seguida para 6.341 em junho, redução líquida de 172 companhias.
Segundo Cláudio Damasceno, sócio das consultorias RGF e Bizdoc e coordenador do estudo, um único mês de queda não caracteriza reversão de tendência, mas representa o primeiro sinal de estabilização depois de uma sequência de altas, leitura que recomendamos tratar com cautela na comunicação a stakeholders, evitando tanto o alarmismo quanto a interpretação prematura de que o ciclo de deterioração já se encerrou.
6.2. Mudança de perfil: “popularização” da recuperação judicial entre micro e pequenas empresas
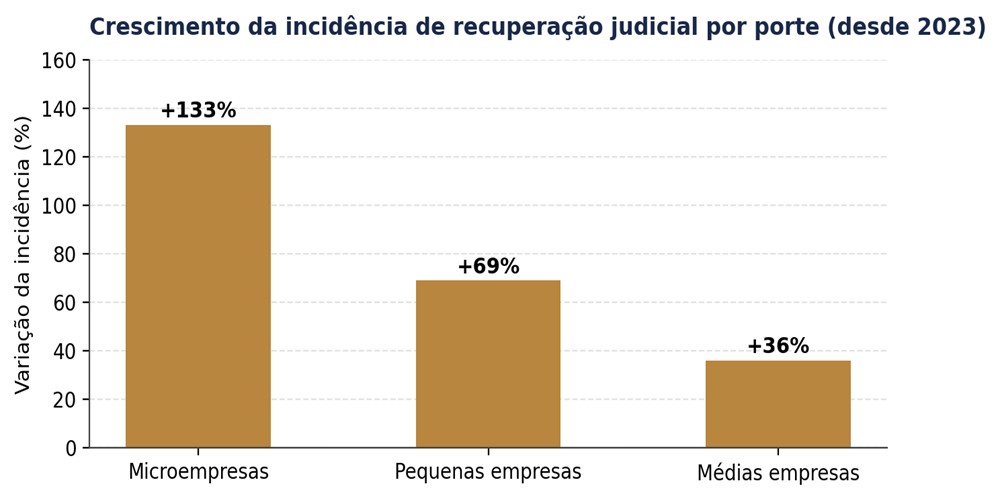
O dado mais relevante do levantamento, do ponto de vista de gestão de risco de crédito, é a mudança na composição das empresas que recorrem ao instituto. Desde 2023, a incidência de recuperações judiciais entre microempresas mais que dobrou (de 0,03 para 0,07 empresa em recuperação por 1.000 empresas ativas), com o número absoluto de microempresas em recuperação praticamente triplicando, de 513 para 1.575 CNPJs. Entre pequenas empresas, o índice de incidência cresceu 69% no mesmo período; entre médias, 36%.
Em sentido contrário, a incidência caiu entre grandes e muito grandes empresas, que hoje registram, respectivamente, 14,4 e 17,4 empresas em recuperação judicial por 1.000 empresas ativas. Ainda assim, a população desse grupo (1.028 companhias) cresceu 6% em 12 meses; o Monitor atribui a queda relativa de incidência à migração de parte das grandes empresas para a recuperação extrajudicial, favorecida por mudanças legislativas recentes.
| Porte | Empresas em RJ / variação | Incidência (por 1.000 ativas) |
| Microempresas | 1.575 CNPJs (triplicou desde 2023) | 0,07 (ante 0,03 em 2023) |
| Pequenas empresas | índice de incidência +69% desde 2023 | n.d. na fonte |
| Médias empresas | índice de incidência +36% desde 2023 | n.d. na fonte |
| Grandes e muito grandes | 1.028 empresas (+6% em 12 meses) | 14,4 (grandes) e 17,4 (muito grandes) |
Tabela 4 — Recuperação judicial por porte de empresa, Brasil, 2026. Fonte: Monitor RGF-Bizdoc, citado em levantamento de 5/8/2026.
Damasceno descreve o fenômeno como um processo de “popularização” da recuperação judicial: um instrumento antes restrito a empresas de maior porte passou a ser utilizado por companhias menores, à medida que escritórios de advocacia de menor porte também passaram a dominar o instrumento. Para nossos clientes com estrutura de micro, pequena ou média empresa, esse dado deve ser lido como normalização institucional do instituto, e não como estigma, a recuperação judicial deixou de ser evento raro e excepcional para se tornar ferramenta corrente de reorganização de passivos entre empresas desse porte.
6.3. Causas: erosão progressiva, não ruptura súbita
Advogadas especializadas em insolvência empresarial, ouvidas no levantamento, convergem em apontar uma combinação de fatores por trás do movimento: juros elevados, crédito mais restrito e caro (inclusive por spreads bancários elevados), aumento do endividamento acumulado e demora das empresas em buscar mecanismos formais de reestruturação. O padrão descrito é o de um ciclo prolongado de deterioração financeira, e não de uma crise súbita nos moldes de crises financeiras internacionais.
O caminho típico relatado é sequencial: adiamento de investimentos, cortes de despesas (pessoal e fornecedores), atraso de tributos e aumento do endividamento, até o ponto em que a renegociação de passivos deixa de reorganizar a empresa e passa a apenas financiar a própria inadimplência, nova dívida contratada para pagar dívida antiga, com venda de ativos estratégicos para sustentar despesas correntes. Esse é, na avaliação das especialistas consultadas, o principal sinal de alerta para antecipação de um pedido de recuperação judicial.
6.4. Baixo índice de sucesso e efeito cascata sobre a cadeia produtiva
O levantamento chama atenção para dois pontos de particular relevância na estruturação de garantias e na gestão de risco de crédito de nossos clientes:
- Baixo índice de sucesso: a saída formal da recuperação judicial nem sempre equivale a recuperação econômica efetiva, muitas empresas permanecem vinculadas a planos de pagamento que se estendem por vários anos, e planos que apenas renegociam dívida (deságio e carência) sem promover reestruturação operacional tendem a levar a empresa de volta ao mesmo cenário de estresse financeiro em dois a três anos.
- Efeito cascata sobre fornecedores: a recuperação judicial de uma empresa devedora tende a transferir dificuldades financeiras a seus próprios credores, sobretudo fornecedores intermediários, que costumam absorver deságios elevados e prazos de recebimento estendidos sem contar com mecanismos regulatórios de proteção comparáveis aos do setor bancário.
- Elevação de exigências de crédito: o avanço das recuperações judiciais tem levado credores, bancários e comerciais, a exigir mais governança, transparência financeira e controles internos como condição para concessão de crédito, e pressiona bancos a elevar provisões para perdas, com efeito de encarecimento geral do crédito no mercado.
Para reversão consistente da tendência, as especialistas consultadas apontam a necessidade de queda mais consolidada dos juros, maior disponibilidade de crédito, redução efetiva da inadimplência, melhora da atividade econômica e maior previsibilidade macroeconômica — além de mudança cultural das empresas no sentido de buscar reestruturação financeira de forma mais preventiva, antes do esgotamento das alternativas de mercado.
7. Conjuntura Macroeconômica e Mercado de Crédito (Panorama do Comércio, jul/2026)
O Panorama do Comércio (CNDL/FCDL/CDL/SPC Brasil, julho/2026) permite conectar os indicadores de inadimplência ao quadro macroeconômico mais amplo:
| Indicador | Valor | Referência |
| Taxa Selic | 14,25% a.a. | jul/2026 |
| IPCA acumulado 12 meses | 4,6% | jun/2026 |
| Expectativa IPCA fechamento 2026 (Focus) | 5,1% | Boletim 10/07/2026 |
| Vendas do comércio varejista (acum. ano) | +1,7% | jan-mai/2026 |
| Vendas do varejo ampliado (acum. ano) | +1,3% | jan-mai/2026 |
| Saldo de empregos formais (acum. ano) | +767.326 vagas | jan-mai/2026 |
| Saldo de vagas no comércio (acum. ano) | -26.274 vagas | jan-mai/2026 |
| Crescimento do saldo de crédito PF | +11,2% | mai/26 vs. mai/25 |
Tabela 2 — Indicadores macroeconômicos selecionados. Fontes: IBGE, BCB, CAGED, CNC/FGV.
O quadro é de estagnação real das vendas no curto prazo (variação mensal praticamente nula em maio/2026), crescimento modesto no acumulado do ano, e sinais mistos no mercado de trabalho: criação de vagas positiva no agregado da economia, mas saldo líquido negativo no setor de comércio, com desemprego formal ainda contido, porém em desaceleração frente a 2025.
A confiança do consumidor (FGV) e o indicador de intenção de consumo (CNC) mostraram leve melhora entre junho de 2025 e junho de 2026, puxados sobretudo pelo “momento para duráveis” (+20,3% no ano) e pela percepção de acesso ao crédito (+6,8%). Esse otimismo relativo, contudo, convive com o alerta expresso pela própria CNC/CNDL no Panorama: “o cenário pede cautela, sobretudo na hora de conceder crédito”, tendo em vista as incertezas do ciclo eleitoral de 2026 e de novas rodadas de tarifas sobre exportações brasileiras anunciadas pelo governo americano.
8. O Novo Desenrola Brasil (MP nº 1.355/2026): Janela de Renegociação
Diante do quadro descrito, o Governo Federal editou, em 14/05/2026, a Medida Provisória nº 1.355/2026, instituindo o Programa Extraordinário de Reequilíbrio Financeiro das Famílias — Novo Desenrola Brasil, com potencial de atingir públicos distintos e relevantes para nossos clientes:
| Modalidade | Público-alvo | Principais condições |
| Desenrola Famílias | Até 20 milhões de pessoas físicas, renda até 5 SM (R$ 8.105) | Descontos de 30% a 90% sobre dívidas de cartão, cheque especial e crédito pessoal; juros máx. 1,99% a.m.; prazo até 48 meses |
| Desenrola Fies | ~1,5 milhão de estudantes | Quitação à vista com desconto integral de encargos, ou parcelamento em até 150 meses |
| Desenrola Empresas | Micro e pequenas empresas (Procred/FGO e Pronampe/FGO) | Ampliação de carência, prazos e limites de crédito; tolerância de atraso ampliada para 90 dias |
| Desenrola Rural | Até 800 mil agricultores familiares | Renegociação de dívidas 2012–2022; adesão até 20/12/2026 |
| Desenrola Adimplentes (MP 1.373/2026) | Pessoas físicas adimplentes com dificuldade de reorganização | Até R$ 3 bi para renegociação preventiva de crédito |
Tabela 3 — Estrutura do Novo Desenrola Brasil. Fonte: Síntese Especial DIEESE nº 23 e Panorama do Comércio, jul/2026.
Para o Desenrola Famílias, destacam-se ainda: (i) possibilidade de uso de até 20% do saldo do FGTS (ou R$ 1 mil, o que for maior) para amortização ou liquidação da dívida renegociada; (ii) bloqueio de CPF em casas de apostas/bets por 12 meses como contrapartida do beneficiário; (iii) obrigação das instituições financeiras aderentes de “limpar o nome” de dívidas de até R$ 100; e (iv) alterações no crédito consignado do INSS e de servidores públicos (redução do limite total de consignação de 45% para 40%, ampliação de prazos e fim da margem exclusiva de 10% para cartão consignado).
O prazo para celebração dos acordos de renegociação é de 90 dias a partir da publicação da MP (14/05/2026), prorrogável. Para empresas e grupos familiares que atuam como credores (concessão de crédito direto ao consumidor, financiamento de vendas, parcelamento de mensalidades, etc.), a adesão de instituições financeiras ao programa pode impactar a recuperabilidade de créditos detidos contra pessoas físicas devedoras, sendo recomendável avaliar, caso a caso, a conveniência de aderir a mecanismos semelhantes de renegociação extrajudicial.
9. Implicações Jurídico-Estratégicas por Perfil de Cliente
9.1. Empresas
- Due diligence de crédito reforçada: incorporar checagem periódica (não apenas na contratação) de negativações e histórico de reincidência de fornecedores, clientes e parceiros comerciais relevantes, dado que 66,81% das negativações PJ são de reincidentes com nova inadimplência, em média, em 43,5 dias.
- Revisão de cláusulas contratuais: fortalecer cláusulas de vencimento antecipado, garantias reais e fidejussórias, covenants financeiros e gatilhos de renegociação automática em contratos de fornecimento, distribuição e financiamento a prazo.
- Política de concessão de crédito a clientes: reduzir prazos médios de recebimento em setores com maior deterioração relativa (Agricultura, Serviços), e reforçar garantias em operações de maior ticket, sobretudo em regiões com crescimento de inadimplência acima da média nacional (Centro-Oeste, Sul, Norte).
- Custo e estrutura de capital: diante do custo médio de crédito PJ em 25,2% a.a. (ante 15,2% em 2021), reavaliar a estrutura de financiamento, priorizando linhas com garantia do FGO (Pronampe, Procred) quando elegível, e negociação bancária apoiada em covenants e garantias mais robustas.
- Elegibilidade a programas públicos: micro e pequenas empresas devem avaliar a elegibilidade ao Desenrola Empresas (Procred/Pronampe com FGO), que amplia carência, prazos e limites de crédito — instrumento relevante de gestão de passivo e de fôlego de caixa.
- Monitoramento de sinais de deterioração de contrapartes relevantes (concentração de receita, fornecedores críticos) para antecipação de riscos de descontinuidade contratual, incluindo cláusulas de step-in e planos de contingência de fornecimento.
- Atenção redobrada a fornecedores e clientes micro, pequenos e médios: como o crescimento da recuperação judicial em 2026 concentrou-se nesses portes (incidência entre microempresas praticamente triplicou desde 2023), recomenda-se reforço de garantias e diversificação de fornecedores críticos desses segmentos, mitigando o “efeito cascata” relatado pelas especialistas consultadas no levantamento do Monitor RGF-Bizdoc.
- Para clientes de maior porte que avaliam reestruturação de passivos, considerar a recuperação extrajudicial como alternativa à recuperação judicial, movimento já observado entre grandes empresas, com potenciais vantagens em termos de sigilo, velocidade e menor exposição reputacional.
9.2. Grupos Familiares e Estruturas Patrimoniais (Holdings)
- Planejamento patrimonial e sucessório em ambiente de juros elevados: reavaliar a alocação de ativos e a estrutura de endividamento de holdings familiares, tendo em vista que o custo médio de crédito para pessoa física em recursos livres está em 62,8% a.a., tornando dívidas de consumo pessoal (mesmo de sócios/familiares) potencialmente destrutivas de patrimônio se não segregadas da estrutura empresarial.
- Segregação patrimonial e blindagem: reforçar a separação entre patrimônio pessoal de sócios/familiares e patrimônio da(s) pessoa(s) jurídica(s) do grupo, para mitigar o risco de contágio em caso de inadimplência ou negativação de pessoas físicas da família (74,8 milhões de negativados no país, crescimento de 7,6% em 12 meses).
- Crédito consignado de familiares vinculados ao INSS ou ao serviço público: avaliar oportunidade de renegociação sob as novas regras do Desenrola (redução do limite total de consignação para 40%, ampliação de prazos), especialmente para membros da família com renda fixa comprometida.
- Governança de crédito intrafamiliar: formalizar (com instrumento jurídico adequado — mútuo, adiantamento de legítima, etc.) eventuais empréstimos entre membros da família ou entre pessoa física e a holding, evitando informalidade que dificulte a defesa patrimonial em cenário de inadimplência de terceiros ou de discussões sucessórias.
- Educação financeira e prevenção de endividamento por consumo corrente: o dado de que 84,9% das famílias endividadas recorrem ao cartão de crédito, com juros de até 439,9% a.a. no rotativo, recomenda políticas internas de orientação financeira a herdeiros e beneficiários de estruturas familiares.
9.3. Organizações do Terceiro Setor
- Impacto na captação de recursos: o comprometimento de renda das famílias (29,7% junto ao SFN) e a queda relativa de “perspectiva profissional” no Indicador de Intenção de Consumo (-6,3% na comparação anual) tendem a pressionar a base de doadores pessoa física, recomendando diversificação de fontes de receita (doações corporativas, editais, parcerias institucionais) e maior previsibilidade orçamentária.
- Gestão de inadimplência de mensalistas e apoiadores recorrentes: entidades com modelo de doação recorrente (débito em conta, cartão) devem revisar políticas de cobrança amigável e reengajamento, considerando o quadro de estresse financeiro generalizado — a pesquisa CNDL/SPC/Offerwise citada no Panorama do Comércio aponta que 95% dos inadimplentes relatam impacto emocional negativo e 86% relatam danos à saúde física, o que recomenda abordagens de cobrança humanizadas e juridicamente adequadas (Lei nº 8.078/1990 — vedação a práticas vexatórias).
- Compliance e governança financeira: em cenário de juros elevados e maior escrutínio sobre inadimplência, reforçar controles internos sobre aplicações financeiras de reservas e fundos patrimoniais (endowments), e revisar contratos com fornecedores e prestadores de serviço à luz do aumento de risco de inadimplência de contrapartes PJ (crescimento de 13,3% em negativações).
- Elegibilidade a linhas de crédito facilitado: quando estruturadas como pessoa jurídica com fins não lucrativos e atividade econômica correlata (ex.: OSCIPs com atividades produtivas, cooperativas), avaliar elegibilidade a programas de crédito com garantia do FGO.
10. Considerações Finais
A leitura conjunta de todos os indicadores tratados neste artigo, endividamento e inadimplência das famílias, inadimplência e reincidência das empresas, e agora os dados efetivos de recuperação judicial, confirma que o Brasil atravessa, em 2026, um cenário de deterioração persistente, e não conjuntural, da capacidade de pagamento de famílias e empresas. A cadeia causal descrita pelas especialistas consultadas no levantamento do Monitor RGF-Bizdoc é, em essência, a mesma que este artigo já vinha apontando a partir dos dados de inadimplência e reincidência: crise que se manifesta primeiro como inadimplência, evolui para recuperação judicial e, num terceiro momento, se propaga pela cadeia produtiva do setor.
O estoque recorde de 6.341 empresas em recuperação judicial em junho de 2026, com pico de 6.513 em maio, e a “popularização” do instituto entre micro, pequenas e médias empresas (incidência entre microempresas praticamente triplicada desde 2023) tornam ainda mais relevante a recomendação central deste artigo: transformar o diagnóstico macro em rotina de gestão de risco jurídico e de crédito devidamente documentada, com cláusulas contratuais atualizadas, garantias proporcionais ao porte e ao histórico da contraparte, segregação patrimonial adequada e monitoramento contínuo, e não apenas pontual, de fornecedores, clientes e parceiros relevantes.
O Novo Desenrola Brasil representa resposta relevante no curto prazo para famílias e para micro e pequenas empresas elegíveis, mas, como reconhece o próprio DIEESE, deve ser encarado como um passo diante de uma longa travessia. Da mesma forma, a reversão consistente da curva de recuperações judiciais depende, segundo as especialistas ouvidas no levantamento de agosto de 2026, de fatores estruturais ainda não plenamente equacionados: queda mais consolidada dos juros, maior disponibilidade de crédito, redução efetiva da inadimplência e melhora sustentada da atividade econômica.
Nossa equipe permanece à disposição para aprofundar a análise de qualquer um dos temas tratados neste artigo à luz da situação específica de cada cliente, inclusive quanto à elegibilidade a programas de renegociação, estruturação de garantias, revisão de contratos em curso e, quando aplicável, avaliação preventiva da viabilidade de reestruturação, judicial ou extrajudicial, antes do esgotamento das alternativas de mercado.
Fontes
SPC Brasil — Analytics: “Recuperação de Crédito e Reincidência de Pessoas Jurídicas” (ref. jun/2026) e “Inadimplência de Pessoas Jurídicas” (ref. fev/2026). DIEESE — Síntese Especial “Subsídios para Debate” nº 23, “O aumento do endividamento das famílias no Brasil e o novo Desenrola” (15/05/2026), com base em dados CNC/Peic, Banco Central do Brasil, IBGE/Pnad Contínua e Serasa. CNDL/FCDL/CDL/CDL Jovem/SPC Brasil — “Panorama do Comércio”, edição de julho/2026, com base em dados de IBGE, Banco Central, CAGED, FGV e CNC. Monitor RGF-Bizdoc, levantamento sobre recuperações judiciais no Brasil no 1º semestre de 2026.